Cet article vous a été :
À budget égal, les Français peuvent acheter de moins en moins de mètres carrés. Selon le dernier baromètre CAFPI, le pouvoir d’achat immobilier recule dans les douze grandes villes étudiées, avec une perte atteignant 5,75 m² à Rennes en un an. Quelles villes sont les plus touchées et que révèlent ces évolutions pour les professionnels de la transaction ?
La lente érosion du pouvoir d’achat immobilier se poursuit. D’après la Météo des taux de novembre 2026 publiée par CAFPI, la surface accessible aux acquéreurs diminue dans l’ensemble des douze grandes agglomérations étudiées.
Rennes enregistre le recul le plus marqué, avec une perte de 5,75 m² entre octobre 2025 et octobre 2026. Pour une mensualité de 1 000 € sur 25 ans, la surface théoriquement achetable passe de 54,21 m² à 48,46 m², soit une diminution de 10,61 %.
La capitale bretonne est notamment pénalisée par une progression des prix immobiliers de 7 % sur un an, qui s’ajoute au renchérissement du crédit.
D’autres grandes villes connaissent également une contraction significative de leur pouvoir d’achat immobilier :
Ces chiffres illustrent les écarts entre les marchés locaux, où l’évolution des prix amplifie ou atténue les effets du financement.
Pour mesurer plus précisément ces disparités, voici l’évolution du pouvoir d’achat immobilier dans les douze grandes villes étudiées par CAFPI entre octobre 2025 et octobre 2026.
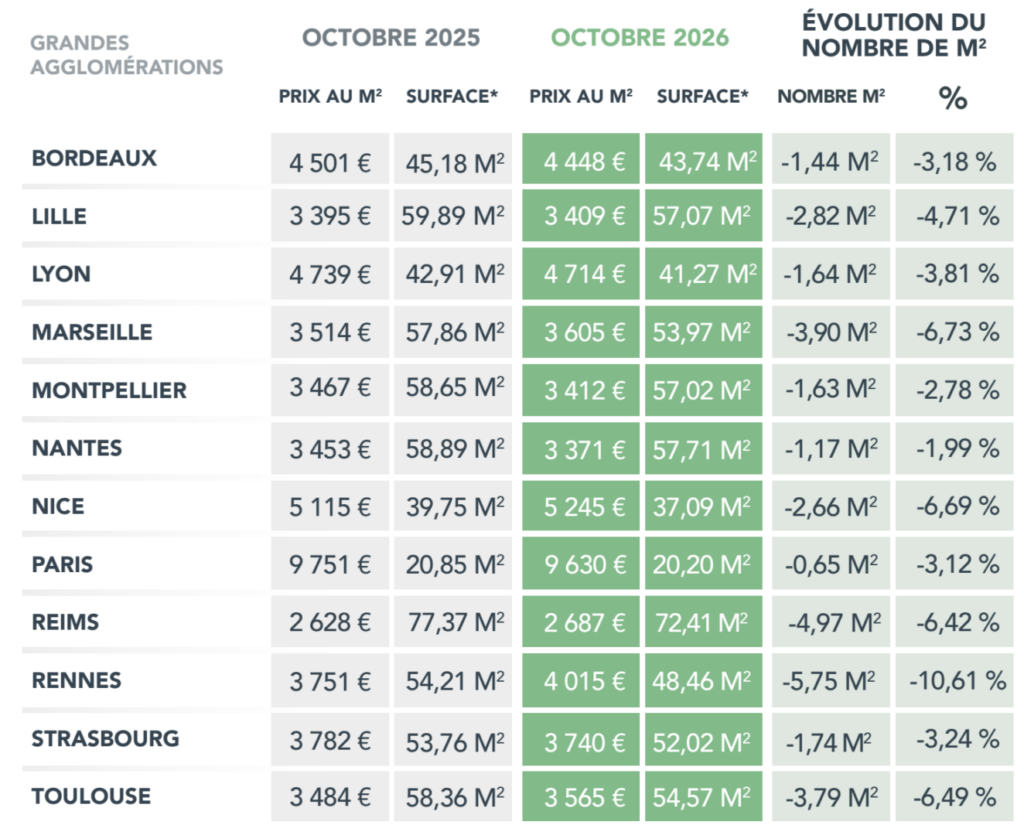
Source : CAFPI, novembre 2026. Simulation pour une mensualité de 1 000 € sur 25 ans.
À l’inverse, certaines métropoles enregistrent des pertes de surface plus limitées.
À Paris, le pouvoir d’achat immobilier recule de 0,65 m² sur un an, passant de 20,85 m² à 20,20 m² pour la mensualité de référence. Cette diminution, relativement faible en valeur absolue, représente néanmoins une baisse de 3,12 % de la surface accessible.
Nantes affiche, quant à elle, la diminution proportionnelle la plus modérée parmi les villes étudiées : 1,17 m² perdu, soit 1,99 % de surface en moins.
À Bordeaux, le recul atteint 1,44 m², contre 1,64 m² à Lyon et 1,63 m² à Montpellier.
Ces différences rappellent que le pouvoir d’achat immobilier ne dépend pas uniquement des conditions de crédit : les trajectoires locales des prix jouent également un rôle déterminant.
Cette érosion du pouvoir d’achat résulte de la combinaison de deux facteurs : la hausse des taux d’emprunt et, dans certaines villes, celle des prix immobiliers.
En octobre, CAFPI relève un taux moyen de 3,61 % sur 20 ans et de 3,75 % sur 25 ans pour les financements obtenus par ses clients. Ces données expliquent en partie pourquoi, à mensualité constante, les acquéreurs peuvent aujourd’hui financer une surface inférieure à celle d’il y a un an.
Pour les agents immobiliers, ces évolutions soulignent l’importance d’actualiser régulièrement le budget des candidats à l’achat et de confronter leurs critères de recherche à leur capacité de financement réelle.
La diminution de quelques mètres carrés peut en effet modifier sensiblement les possibilités d’acquisition, notamment lorsqu’elle oblige les ménages à revoir le nombre de pièces, la localisation ou les caractéristiques du logement recherché.
Dans un marché où les acquéreurs restent attentifs à leur budget, l’enjeu pour les professionnels est donc autant d’accompagner la recherche immobilière que d’aider leurs clients à ajuster leurs projets aux réalités du financement.
Source : CAFPI, Météo des taux de novembre 2026. Comparaison entre octobre 2025 et octobre 2026, sur la base d’une mensualité de remboursement de 1 000 € pendant 25 ans, selon les taux moyens obtenus par CAFPI et les prix au m² de Meilleurs Agents. Ces résultats constituent des simulations de pouvoir d’achat, et non des surfaces effectivement achetées.





Vous souhaitez consulter notre dernier magazine ou l'une de nos éditions précédentes ?
Consulter en ligne Abonnez-vous