Cet article vous a été :
La remontée des taux de crédit immobilier s’accélère, tandis que la demande des ménages s’essouffle et que la production de prêts repart à la baisse. Avec un taux moyen déjà porté à 3,43 % à la mi-octobre, les perspectives s’assombrissent pour les marchés immobiliers. Alors, à quoi les professionnels de l’immobilier doivent-ils se préparer pour 2027 ? Soyez les plus informés sur votre secteur grâce aux principaux enseignements du dernier Tableau de bord de l’Observatoire Crédit Logement/CSA.
D’après la dernière enquête de la Banque de France sur la distribution du crédit, la demande des ménages a lourdement rechuté depuis le déclenchement de la guerre au Moyen-Orient. Avec la reprise de l’inflation, le pouvoir d’achat des ménages a dévissé pour la deuxième année consécutive, la croissance économique est tombée en panne et le chômage a confirmé sa remontée.
Loin de l’atterrissage en douceur qui prévalait encore au printemps, le marché des crédits immobiliers s’est alors engagé sur le chemin de la récession. Le choc est d’autant plus marqué que la BCE a amorcé un cycle de remontée de son taux de refinancement qui a fini de convaincre les banques de la nécessité de relever les taux de leurs prêts. Et de mettre fin à plus de 6 mois d’une diminution préoccupante de leurs marges de distribution : les marges d’aujourd’hui font les fonds propres de demain et la capacité de prêt d’après-demain.
L’Observatoire Crédit Logement/CSA fournit un éclairage précis sur certaines de ces évolutions. Et il permet d’ouvrir le livre des perspectives économiques et financières des marchés immobiliers et du crédit pour 2027. Le scénario qui s’en dégage est malheureusement « gris clair ».
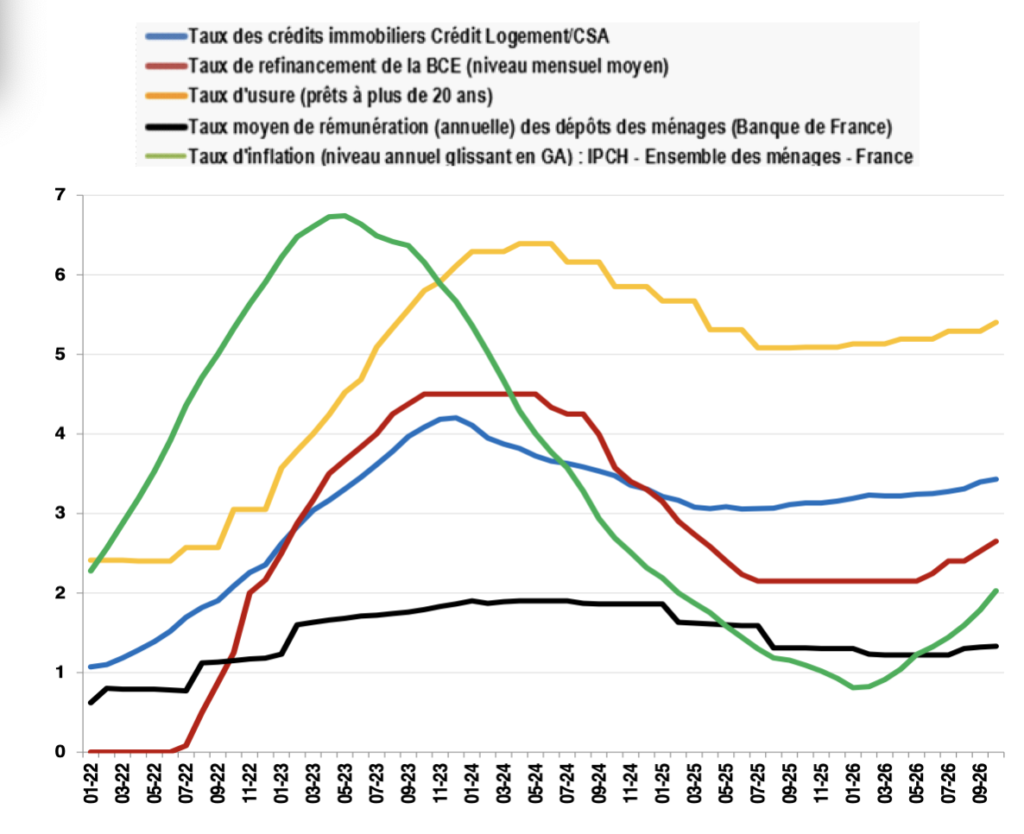
Après une remontée hésitante au 2nd semestre de 2025, mais déjà bien amorcée (une hausse de 10 points de base – pdb -, au total), le taux moyen des crédits immobiliers s’était stabilisé pour s’établir autour de 3.23 % de février à mai 2026. Pourtant dès le début de l’année, les banques ont fait face à un affaiblissement de la demande de crédits : les inquiétudes sur la croissance économique et la remontée du chômage, les pertes de pouvoir d’achat et la hausse des prix des logements avaient commencé à déstabiliser la demande dès l’été 2025 ; et à partir de mars 2026, les conséquences économiques du déclenchement de la guerre au Moyen-Orient ont transformé en tendance récessive ce qui jusqu’alors ne ressemblait qu’à de fortes hésitations, dans un contexte politico-économique national peu propice à la lutte contre les déficits publics mais favorable aux pressions sur les taux obligataires.
Les banques ont alors dû réviser à la baisse leurs barèmes, bien au-delà du simple geste commercial qui prévaut habituellement avec l’arrivée du printemps, pour tenter de faire face à cette dégradation de la demande : afin de préserver leur volume d’activité, elles ont choisi de différer les ajustements des taux aux contraintes des marchés financiers et de ne pas répercuter la brutale détérioration du marché obligataire français, quitte à dégrader leurs marges comme cela a pu se constater.
À lire aussi : Crédits immobiliers : les banques amortissent le choc
Mais face à l’accentuation de la crise économique et financière provoquée par le déclenchement de la guerre au Moyen-Orient et dans un climat intérieur anxiogène alimenté par la fragmentation de la vie politique et déstabilisateur pour le marché obligataire, les établissements de crédit ont commencé à relever leurs taux dès le mois de juin. Ainsi en juillet et en août, le taux moyen des crédits s’est élevé de 3 pdb chaque mois, pour se hisser à 3.31 %. Cette hausse des taux n’avait cependant pas été de nature à dégrader une demande des ménages déjà déstabilisée par un environnement dominé par l’incertitude et le renforcement des tensions. En revanche, avec l’aggravation des tensions au Moyen-Orient et leur extension, l’accélération des tensions inflationnistes et le nouveau relèvement de ses taux par la BCE ont conduit les banques dont les marges étaient sérieusement malmenées à augmenter les taux des crédits accordés de 9 pdb : le taux moyen s’est ainsi établi à 3.40 % en septembre.
L’augmentation du taux moyen est ainsi rapide, à un rythme risquant de déstabiliser la demande : surtout pour les prochains mois durant lesquels des taux d’usure déterminés à partir de valeurs passées des taux des crédits vont se trouver déconnectés de la réalité du marché comme cela s’était déjà constaté de février à décembre 2023.
Car après plusieurs mois d’hésitations, l’arbitrage en faveur du renforcement des fonds propres a doucement pris le pas sur la consolidation d’une demande de plus en plus fragile. Mais si dans un premier temps les banques ont choisi de relever leurs taux doucement, depuis juin dernier et surtout en septembre les augmentations ont été sensibles. Telle a été l’évolution des taux de leurs produits « phares » : au-delà des ajustements imposés par la dégradation du marché obligataire et la décision prise par la BCE de relever ses taux en juin, durant le 1er semestre 2026 les taux des prêts sur 15 ans n’avaient augmenté que de 3 pdb et ceux des prêts sur 20 ans et sur 25 ans de 5 pdb. En revanche, entre juin et septembre les hausses ont été rapides : 9 pdb pour les prêts sur 15 ans, mais 17 pdb pour ceux sur 20 ans et 15 pdb pour ceux sur 25 ans.
Ainsi comme la structure de la production s’est modifiée pour mieux répondre à la demande (remontée de la part des prêts les plus longs – bien que les plus chers – pour faciliter le bouclage des plans de financement), le taux moyen s’est accru de 15 pdb entre juin et septembre 2026.
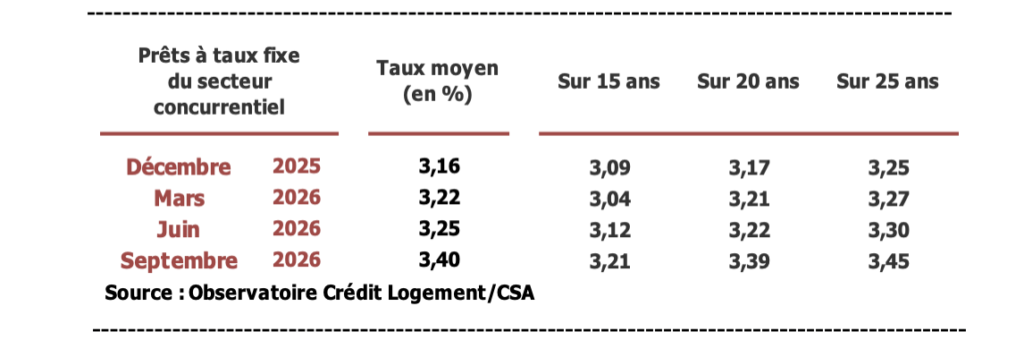
Dans ces conditions, après avoir comprimé leurs marges durant plusieurs mois afin de contenir la hausse des taux, les banques ont finalement arbitré en faveur de la consolidation de leurs fonds propres. Suivant une augmentation de 4 pdb en août, le taux moyen des crédits immobiliers avait bondi de 9 pdb en septembre.
Pourtant, la rentrée rime plutôt avec une reprise saisonnière de l’activité, après la pause estivale de la demande : les banques proposant alors des promotions tarifaires sur septembre et octobre, afin de consolider le rebond d’une activité qui rentrera progressivement en sommeil à partir de la Toussaint.
Mais cette année, la partition est différente. Et dans ces conditions, le taux moyen des crédits s’est encore accru de 3 pdb sur la 1ère quinzaine d’octobre pour s’établir à 3.43 % à la mi-octobre (3.40 % en septembre) : et revenir 2 années en arrière, lorsque la demande commençait à trébucher et annonçait la fragilisation des marchés du crédit et de l’ancien.
À lire aussi : Crédits immobiliers et à la consommation : pourquoi le nombre de ménages endettés a chuté
La durée moyenne des crédits octroyés se maintient sur des niveaux élevés, rarement observés par le passé (252 mois au 3ème trimestre). Mais avec la remontée des taux des crédits accordés, les banques ne parviennent que difficilement à atténuer les conséquences de la remontée du coût des opérations financées qui pèse de plus en plus lourdement sur les capacités d’emprunt des candidats à un achat immobilier.
Néanmoins, en maintenant encore des durées élevées pour beaucoup d’emprunteurs, elles cherchent à rassurer une demande qui chancelle, alors que les évolutions des taux des crédits ne permettent plus d’alléger le poids des charges de remboursement des emprunts.
D’ailleurs, la déformation de la structure de la production s’est poursuivie et elle est rapide. La proportion des prêts bancaires sur 25 ans et plus s’est accrue, à 49.8 % au 3ème trimestre 2026, contre 46.5 % en 2025 : cependant, cette catégorie de prêts représentait 51.1 % en 2024, lorsque les taux avaient retrouvé des niveaux élevés. Et la part des prêts à moins de 20 ans s’élève à 16.2 % au 3ème trimestre, contre 19.5 % en 2025. La structure du marché s’est donc transformée (moins de prêts courts) : dans un paysage dominé par les incertitudes, les banques s’efforcent de contenir la durée de leurs engagements mais sans négliger les formules à durée élevée.
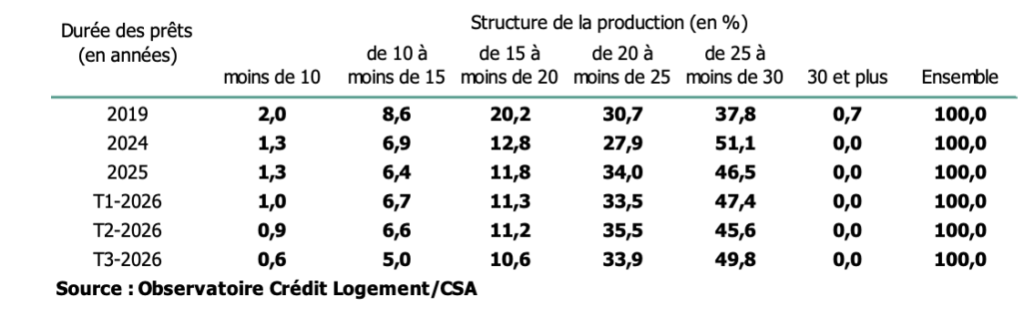
Mais cette déformation de la structure de la production contribue à la hausse du taux moyen des crédits, puisque les prêts les plus longs et donc les plus chers voient leur poids s’accroître dans le marché au détriment de prêts moins longs et à taux plus bas.
À lire aussi : Taux en hausse, prêts plus longs : les nouvelles réalités du crédit immobilier
La demande de crédits à l’habitat avait terminé 2024 à son niveau le plus élevé depuis le début de l’enquête de la Banque de France. Elle avait bénéficié de l’amélioration des conditions de crédit et du dynamisme de l’offre bancaire. Dès le printemps 2025 la demande s’est essoufflée, inquiétée par les tensions sur les taux des crédits immobiliers, la hausse des prix des logements, la stagnation du pouvoir d’achat et la dégradation du marché de l’emploi. Elle a confirmé son affaissement depuis le déclenchement de la guerre au Moyen-Orient, confrontée au rationnement de l’accès au crédit décidé par la Banque de France et à la remontée des taux d’intérêt : les perspectives à 3 mois de la demande se situent au 3ème trimestre à 20 % sous la moyenne des 15 dernières années (de 15 % sous la moyenne de longue période).
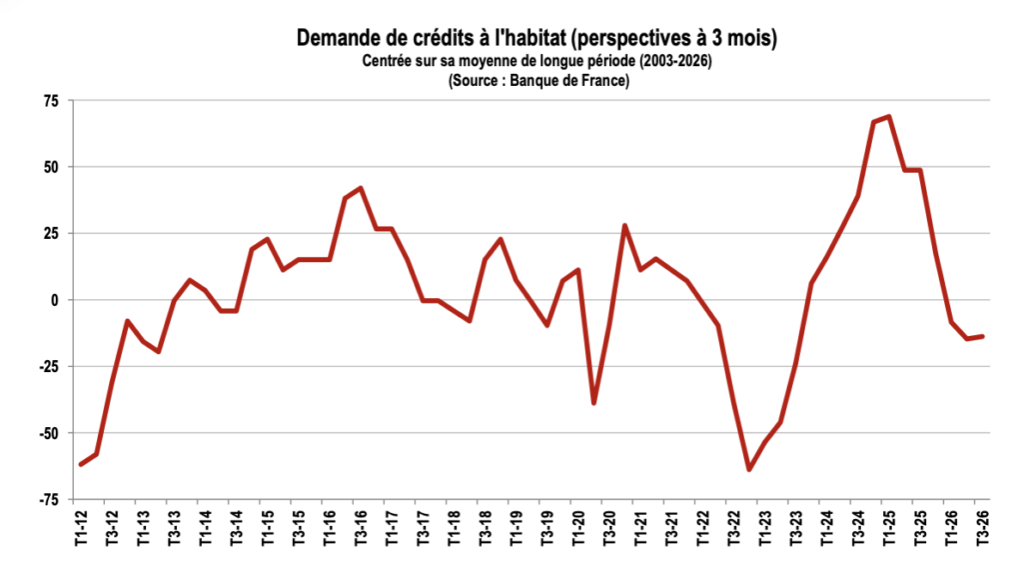
Bien sûr, après un début d’année très médiocre, le mois de mars avait bénéficié du regain saisonnier traditionnel de la demande et de la stratégie déployée par les banques en matière de taux d’intérêt. Mais le déclenchement de la guerre au Moyen-Orient et ses conséquences sur la croissance et le pouvoir d’achat des ménages sont venus détériorer un peu plus l’environnement des candidats à un emprunt immobilier. Et après une courte embellie au mois d’avril rendue possible par des établissements bancaires soucieux de limiter le repli de la production de crédits immobiliers, la conjoncture du marché s’est fortement détériorée en mai : la succession des jours fériés et des ponts n’ayant pas été propice à l’expansion de l’activité, alors que les tensions nées de la guerre au Moyen-Orient ont commencé à peser lourdement sur l’ensemble de l’économie française.
L’atterrissage de la conjoncture a donc été rapide en raison des hésitations et de l’inquiétude d’une demande confrontée à la dégradation de l’économie française et déstabilisée par le resserrement de l’accès au crédit et les exigences d’apport personnel imposées par la Banque de France. Et le regain du marché des crédits constaté en juin, après un mois de mai placé sous le sceau de la dépression, n’a pas été suffisant pour atténuer le risque de recul de la production. Alors que comme à l’habitude, le mois d’août a souffert du repli estival du marché (sur longue période, une baisse de 32 % du nombre de crédits accordés entre juillet et août), cet été 2026 a été fortement perturbé par la succession des vagues de canicule et le déclenchement des incendies, notamment dans le sud et le sud-ouest de l’Hexagone. Et la reprise saisonnière du mois de septembre n’a pas permis d’infléchir la tendance baissière du marché.
Ainsi durant l’été, les évolutions ont confirmé que le marché des crédits qui jusqu’au début du printemps pouvait encore sembler atterrir en douceur s’était engagé sur le chemin de la récession : avec à fin septembre, en GA, – 9.2 % pour la production de crédits mesurée en niveau trimestriel glissant (contre + 36.6 % il y a un an à la même époque) et – 8.1 % pour le nombre de prêts accordés (+ 42.4 % en septembre 2025).
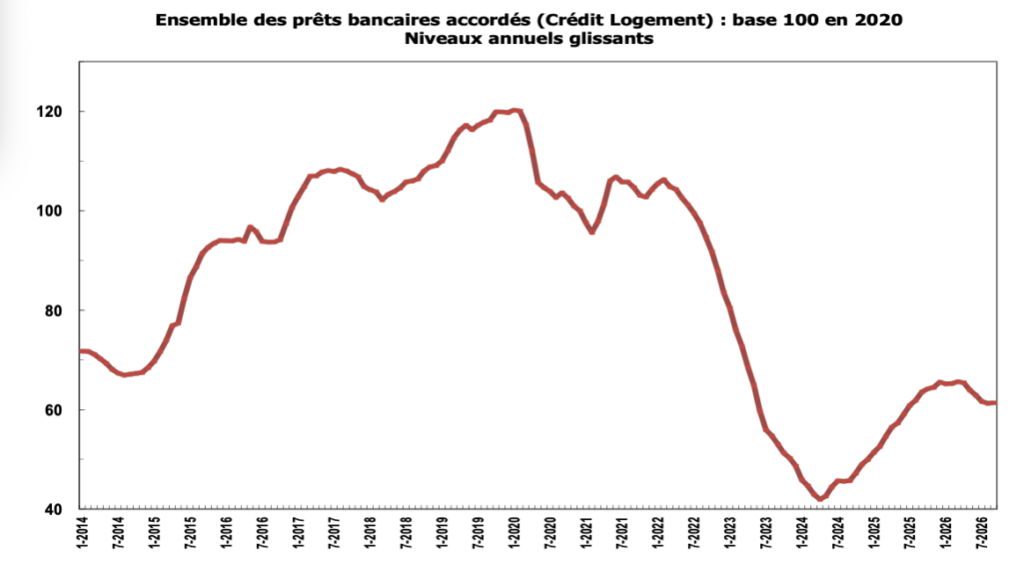
Et au final la production de crédits a bien revêtu les habits de la récession : mesurée en niveau annuel glissant elle recule de 3.4 % en GA, contre + 31.1 % à fin décembre 2025. Et le nombre de prêts accordés mesuré en niveau annuel glissant s’est presque stabilisé, avec + 0.2 % à fin septembre, contre + 38.0 % à fin décembre 2025 : il devrait reculer durant l’automne. Ainsi le nombre de prêts accordés durant les 9 premiers mois de 2026 reste inférieur de 32.4 % à son niveau moyen des années 2016 à 2019 ; l’écart étant plus marqué pour la production de crédits, avec – 44.4 %.
À lire aussi : Crédits immobiliers : après l’atterrissage, le retournement du marché se confirme
Les scénarios économiques et financiers qui, à la fin du printemps, pouvaient encore laisser espérer des jours meilleurs pour 2027 ont été remisés, durant l’été. Car si la perspective d’un repli du cours du baril de pétrole en 2027 est probable, elle devrait n’être que modérée dans un premier temps. Dans le scénario retenu et cohérent avec l’analyse de la BCE, le cours du baril resterait élevé en 2026 (et proche de son niveau moyen constaté depuis fin février, 95 $), pour retourner lentement vers les 90 $ à partir du printemps 2027.
Le rythme de l’inflation qui s’est accéléré durant l’été en France et dans la zone euro devrait donc rester soutenu, au moins jusqu’à l’automne 2027 : « un choc important dont la durée sera probablement plus longue que ce que nous avions escompté » (Christine Lagarde, Ouest France, 11 septembre 2026).
Aussi, durant plusieurs mois encore, la BCE restera confrontée à un choix difficile : agir pour atténuer les répercussions de la guerre au Moyen-Orient sur la croissance ou chercher à corriger son effet haussier sur les prix. Dans le climat d’incertitude actuel, le scénario le plus probable suppose que la BCE devrait procéder à deux nouvelles hausses de 25 pdb d’ici l’été 2027 : avec sans doute une hausse le 29 octobre (ou au plus tard le 17 décembre) ; pour ensuite stabiliser ses taux sur le reste de l’année 2027.
L’amélioration des conditions de crédit de 2025 va donc céder la place à une augmentation (3.11 % en 2025 et 3.33 % en 2026) et confirmer la tendance haussière du T3-2026 : avec un taux à 3.55 % fin 2026.
En 2027, l’augmentation des taux devraient s’amplifier avec la remontée des taux de la BCE et l’augmentation des taux obligataires : + 50 pdb en niveau annuel moyen et un taux à 3.85 % fin 2027. La production de crédits va ainsi reculer en 2026, de l’ordre de 5 % : et en 2027, le marché des crédits retrouvera péniblement son activité de 2015, la production ayant perdu 33 % (en volume au prix de l’IPCH) et l’activité des marchés immobiliers s’en trouvant d’autant dégradée.
Une telle situation pèsera évidemment sur la croissance française qui ne devrait afficher qu’une modeste progression du PIB en 2026 (+ 0.4 %). Alors qu’en 2027, l’activité économique ne se relèverait que lentement, sous l’hypothèse d’une détente progressive des prix de l’énergie : avec un PIB en progression de seulement 0.7 % en 2027 compte tenu du niveau actuel des taux d’intérêt réels qui ne devrait pas diminuer en 2027.
Avec une inflation soutenue (+ 2.7 % en 2026, puis + 2.1 % en 2027), les ménages supporteront la plus grande partie de la facture énergétique et leur pouvoir d’achat devrait reculer de 0.7 % en 2026, après une baisse de 0.4 % en 2025.
Un des moteurs de la croissance française, la consommation des ménages, va donc tarder à se relancer : la confiance des ménages restant affaiblie par les pertes de pouvoir d’achat et la remontée du chômage, dans le contexte des échéances budgétaires et électorales comme cela se constate déjà.
Dans ces conditions, la confiance des ménages va se maintenir sous sa moyenne de longue période ou, au mieux, s’élever doucement sans pour autant retrouver son niveau des années 2019-2020. Les intentions d’achats immobiliers des ménages devraient donc rester contenues, pesant sur le dynamisme de l’investissement immobilier.
Dans ce paysage tourmenté et peu propice à la réalisation de projets d’avenir, le niveau de la construction de logements ne va que péniblement se redresser, surtout dans le contexte budgétaire actuel et face à l’empilement des décisions publiques (nationales et souvent locales) peu favorables à l’investissement privé.
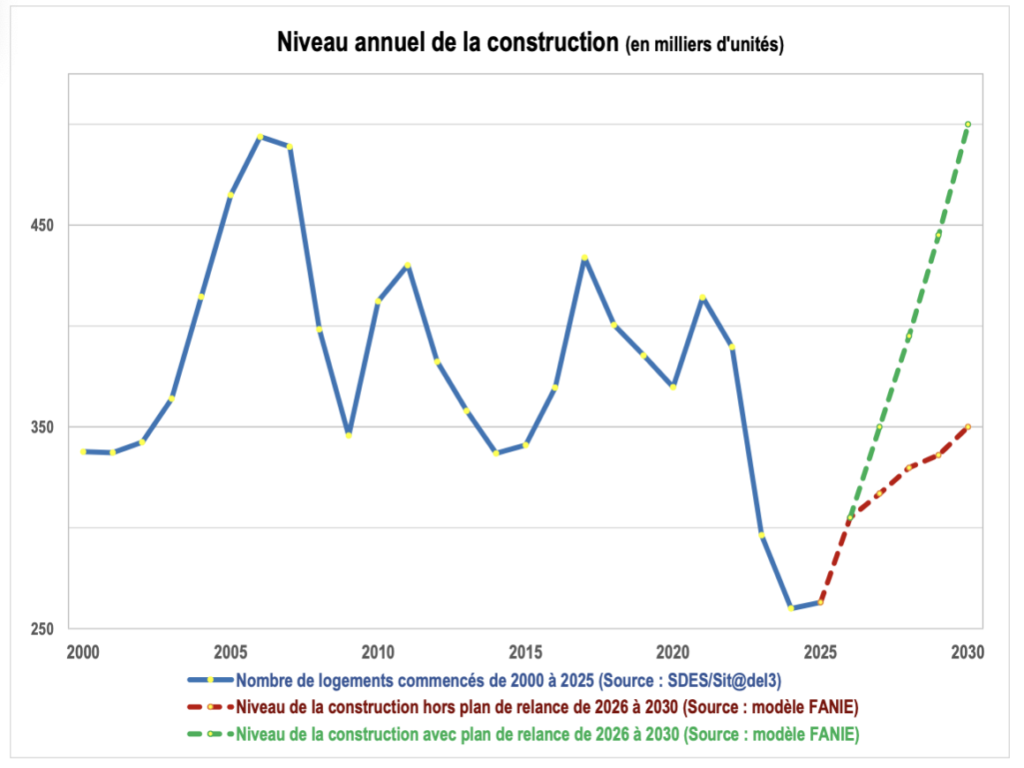
Le nombre de mises en chantier réussira à franchir la « ligne bleue » des 300 000 unités en 2026 (probablement 305 000), pour s’afficher à un peu plus de 316 000 unités en 2027.
Compte tenu de la couleur « gris clair » des prochaines années, l’objectif des 2 millions de constructions réalisés durant les années 2026 à 2030 ne sera pas atteint. Il en manquera presque 400 000 au final, soit une année de construction « annoncée » en appui de la présentation de l’objectif !
Sans surprise, les achats de logements anciens des particuliers vont reculer : sans un soutien public de type PTZ, très réactifs aux évolutions des taux d’intérêt et au resserrement de l’accès au crédit, les achats vont diminuer de plus de 5 % en 2026. Sans pouvoir retrouver en 2027 un niveau d’activité facilitant la mobilité des ménages et la fluidité du marché.
À lire aussi : Logement neuf : le pire trimestre jamais enregistré de l’histoire de la FPI





Vous souhaitez consulter notre dernier magazine ou l'une de nos éditions précédentes ?
Consulter en ligne Abonnez-vous