Cet article vous a été :
Du haut de gamme au « trophy asset », tous les biens de luxe ne répondent ni aux mêmes codes ni aux mêmes méthodes d’évaluation. À mesure que l’on monte dans cette pyramide, les références se raréfient, le off-market s’impose et la frontière entre prix et valeur se complexifie. Comment, dès lors, estimer un bien qui n’a parfois aucun véritable comparable ? Quentin Lagallarde décrypte les spécificités de ces marchés rares et des méthodes à manier avec discernement.
L’immobilier de luxe est souvent évoqué comme un bloc homogène. On parle de « marché du luxe » comme s’il formait un ensemble unifié, régi par les mêmes règles, habité par les mêmes acheteurs. En réalité, il se segmente en cinq catégories distinctes, du simple haut de gamme à l’actif rarissime, qui obéissent à des logiques de marché radicalement différentes. Les confondre, c’est prendre le risque de mal conseiller, de mal négocier ou, au moment de l’évaluation, de mal estimer.
À la base de cette pyramide se trouve le luxe classique : biens offrant un niveau élevé de confort, une localisation privilégiée, des finitions au-dessus de la moyenne du marché local. Il s’adresse à une clientèle aisée, nationale ou internationale, dont la motivation principale est d’allier style de vie et investissement.
Au-dessus vient l’ultra-luxe, qui ajoute la signature d’un architecte, un zonage plus confidentiel et des finitions véritablement haut de gamme.
Le prestige, troisième échelon, se caractérise par des surfaces généralement supérieures à cinq cents mètres carrés, des services cinq étoiles, un logement de gardien, une double signature architecturale, intérieure et extérieure.
L’exception marque un basculement sensible : marché confidentiel, forte discrétion, transactions souvent réalisées par par cession de parts sociales plutôt que par acte notarié classique — d’où l’absence de publication dans les bases de données habituelles et la difficulté à constituer un corpus de références solide.
Enfin, au sommet de la pyramide, le trophy asset : bien incomparable, unique, localisé exclusivement en zone ultra-prime, doté d’un nom, d’une histoire, d’une architecture qui n’appartient qu’à lui. En France, ce segment ne représente que cinq à dix transactions par an. Il n’existe pas de marché, au sens statistique du terme.
À lire aussi : Immobilier de prestige : une valeur refuge toujours d’actualité en 2026 ?
Avant même d’aborder les méthodes d’évaluation, une confusion doit être dissipée. La valeur vénale — telle que la définit la Charte de l’Expertise — est la somme évaluée contre laquelle un bien s’échangerait entre deux parties consentantes, informées et sans pression, après une commercialisation adéquate et dans une transaction équilibrée. Le prix conclu, lui, peut s’en éloigner considérablement. Dans le segment trophy asset, la première rumeur de mise en vente peut afficher des montants sans rapport avec la transaction finale. L’écart peut dépasser 30 % dans les deux sens, entre annonce initiale et réalité transactionnelle.
Pour l’agent immobilier, cette distinction n’est pas qu’académique. Un client qui confond valeur vénale et prix de rumeur off-market risque de prendre une décision irrationnelle — surpayer un actif dont la valeur réelle est bien inférieure au chiffre entendu, ou refuser une offre raisonnable au prétexte qu’elle lui semble insuffisante. Reposer ce cadre est un acte de conseil à part entière.
À lire aussi : Estimation immobilière : objectivez le prix, sécurisez votre responsabilité
Plus on monte dans la pyramide, plus le marché échappe aux circuits habituels.
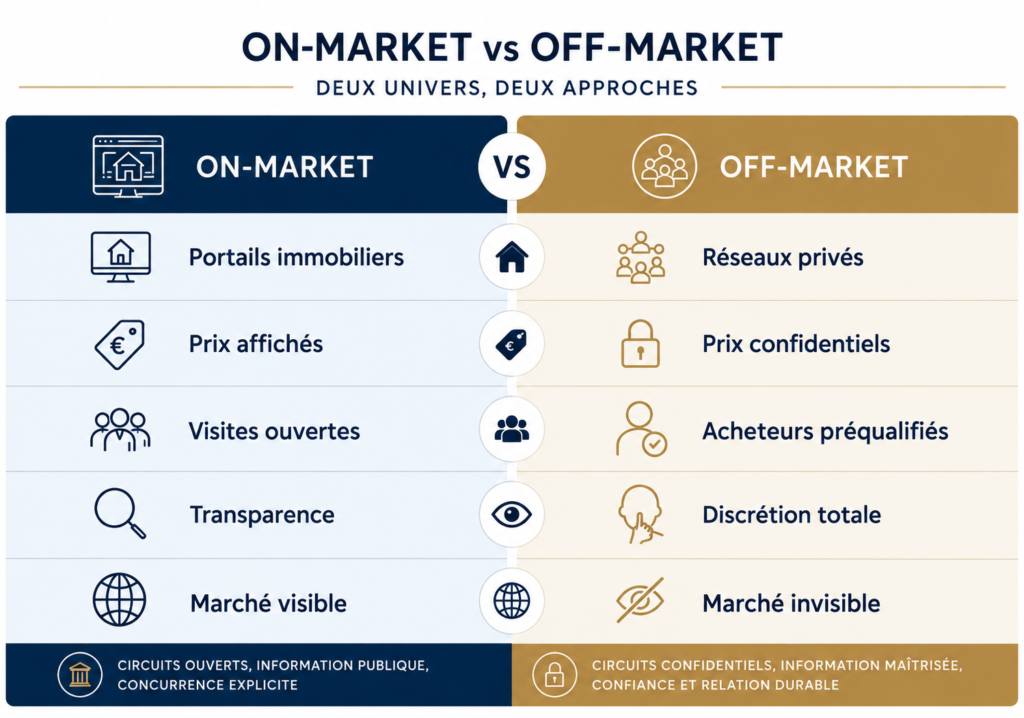
Le marché on-market fonctionne selon le modèle classique : diffusion sur les portails et sites d’agences, visites organisées, prix affichés et négociés dans un processus transparent.
Le marché off-market repose sur des réseaux confidentiels, des contacts directs entre professionnels qualifiés et acheteurs identifiés en amont. Aucune annonce publique, aucun affichage de prix, aucune mise en concurrence formelle.
Dans le luxe élevé et l’exception, le off-market est la norme pour les hôtels particuliers, les propriétés historiques, les villas ultra-premium. Les vendeurs — personnalités publiques, familles fortunées, investisseurs institutionnels — ne recherchent pas la visibilité mais le contrôle total de l’information. Les transactions se concluent souvent plus rapidement car les acquéreurs sont pré-qualifiés financièrement. Pour le professionnel, l’accès à ce segment ne passe pas par les portails mais par la confiance et la qualité des relations tissées dans la durée.
À lire aussi : Off market : comprendre les codes d’un marché confidentiel
La méthode par comparaison reste la référence. Elle consiste à rapprocher le bien à évaluer de transactions récentes portant sur des propriétés similaires dans un environnement de marché comparable. L’évaluateur doit identifier la qualité du secteur, analyser les segments surface-valeur et justifier chaque ajustement.
Attention toutefois aux moyennes : un tableau de quinze références comprenant un seul bien atypique peut faire dériver la valeur centrale de plusieurs milliers d’euros au mètre carré. La valeur n’est pas une moyenne, c’est un raisonnement.
La méthode par le revenu, utile pour les investisseurs, trouve ses limites dans le très haut de gamme. Les taux de rendement y sont structurellement faibles, entre 2 et 4 %, l’offre locative est confidentielle et les revenus à long terme difficiles à estimer. Elle peut apporter un éclairage complémentaire pour les biens à vocation mixte, mais ne saurait constituer la méthode principale dans ce segment.
La méthode par coût de remplacement intervient en dernier recours, notamment en l’absence totale de comparable. Elle consiste à estimer le coût de reconstruction à neuf, déduire la vétusté et ajouter la valeur foncière. Ses limites sont significatives : coûts de construction variant du simple au double selon les finitions, contraintes propres aux emplacements d’exception, et risques d’ajustements trop approximatifs qui fragilisent la crédibilité de l’ensemble du raisonnement. Et décorrélation très importante d’un prix de transaction.
À lire aussi : Estimation immobilière : êtes-vous au point sur les différentes méthodes ?
Dans ces marchés, l’expertise locale n’est pas un avantage concurrentiel : c’est une condition d’entrée. Connaître les transactions récentes, comprendre les motivations profondes des acquéreurs (prestige, positionnement social, ancrage patrimonial, parfois coup de cœur irrationnel) et savoir interpréter les signaux d’un marché qui ne s’affiche pas sont des compétences qui ne s’improvisent pas. La valeur n’est pas le prix. Et dans ces marchés plus qu’ailleurs, la qualité du raisonnement compte autant que le résultat lui-même.
– Cinq niveaux distincts structurent le marché du luxe, du haut de gamme classique au trophy asset iconique.
– Le off-market n’est pas une anomalie : c’est la norme de l’exceptionnel au trophy asset.
– La valeur vénale et le prix conclu peuvent diverger de façon considérable dans ces segments.
– La méthode comparative reste la référence, mais les moyennes masquent souvent l’essentiel.
– La connaissance locale approfondie est une condition d’entrée, non un avantage optionnel.
À lire aussi : Agents immobiliers : faites entrer les codes du luxe dans votre agence !



Vous souhaitez consulter notre dernier magazine ou l'une de nos éditions précédentes ?
Consulter en ligne Abonnez-vous