Cet article vous a été :
Lorsqu’un couple divorce et que l’un souhaite conserver le logement, sa valeur peut devenir un point de blocage. Pour l’agent immobilier sollicité, l’enjeu est de proposer une estimation actuelle, documentée et compréhensible par les deux parties. Driss Bouharrou, expert judiciaire près la cour d’appel d’Amiens, explique comment établir cette base commune et éviter les confusions entre valeur du bien, crédit restant et montant de la soulte.
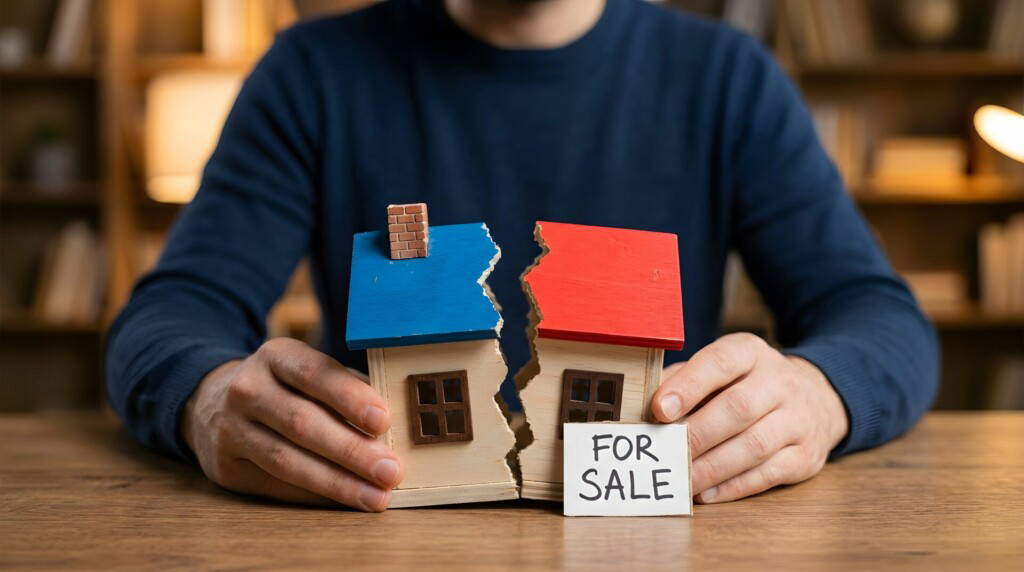
Dans un divorce, il y a une question qui revient vite lorsque l’un des deux souhaite garder le logement : combien vaut réellement la maison ? Sur le papier, la question paraît simple. Dans la réalité, c’est souvent là que les désaccords commencent. L’un va regarder les travaux qu’il reste à faire. L’autre va prendre comme référence la maison vendue dans la rue d’à côté. On ressort parfois une ancienne estimation, le prix payé quelques années plus tôt ou une valeur trouvée en ligne.
Mais pour parler sérieusement d’un rachat de soulte, il faut repartir d’une base claire : la valeur du bien aujourd’hui.
Prenons un cas simple. Un couple se sépare. Madame souhaite garder la maison familiale.
Elle estime le bien à 280 000 euros, notamment parce qu’il reste plusieurs travaux à prévoir. Monsieur pense de son côté qu’elle vaut plutôt 320 000 euros, car une maison proche vient d’être proposée à un prix voisin. Il y a donc 40 000 euros d’écart. Si les droits de chacun sont de moitié, cela peut représenter 20 000 euros de différence dans les comptes.
On comprend vite pourquoi la valeur retenue devient importante. Le but n’est pourtant pas de couper la poire en deux. Il faut chercher la valeur que le marché permet réellement de justifier.
À lire aussi : Divorce des locataires : dans quels cas la solidarité du paiement des loyers subsiste-elle ?
Une maison achetée 250 000 euros il y a huit ans ne vaut pas automatiquement 250 000 euros aujourd’hui, ni forcément davantage. Le marché a évolué. Le bien aussi. Des travaux ont pu être réalisés. Certains améliorent vraiment la valeur du logement. D’autres correspondent surtout aux goûts ou aux besoins des propriétaires.
À l’inverse, le bien peut avoir vieilli, nécessiter une rénovation énergétique ou être devenu moins recherché qu’au moment de l’achat.
Le prix payé à l’époque reste une information. Mais ce n’est pas une méthode d’évaluation.
Autre confusion fréquente : le capital restant dû.
Prenons une maison évaluée à 300 000 euros avec encore 100 000 euros de prêt immobilier. La maison vaut toujours 300 000 euros. Le prêt intervient ensuite dans les comptes entre les époux. Dans cet exemple volontairement simple : 300 000 € – 100 000 € = 200 000 € de valeur nette. Si chacun détient 50 %, la moitié représente 100 000 euros.
Ce calcul permet de comprendre le principe, mais le montant réel de la soulte dépend du dossier : régime matrimonial, quote-part de propriété, apports personnels, créances entre époux ou encore reprise du prêt. L’évaluateur détermine la valeur du bien. Le notaire établit ensuite les comptes du partage.
À lire aussi : Évaluation immobilière : comment éviter les pièges cognitifs qui faussent vos estimations
C’est un point important et parfois oublié. Une estimation réalisée deux ans auparavant peut avoir été juste au moment où elle a été faite et ne plus correspondre au marché au moment du partage. Le Code civil va d’ailleurs dans ce sens. L’article 829 prévoit que les biens sont estimés à leur valeur à la date de la jouissance divise, cette date devant être la plus proche possible du partage.
Autrement dit, une valeur immobilière n’existe jamais vraiment sans date.
« La maison d’à côté est affichée 330 000 euros, donc la mienne vaut 330 000 euros. » C’est un raisonnement que l’on entend souvent. Mais il faut déjà savoir si cette maison a réellement été vendue à ce prix.
Ensuite, il faut comparer les deux biens. Même rue ne veut pas dire même valeur. Surface du terrain, état général, DPE, travaux, dépendances, stationnement, exposition, nuisances ou distribution intérieure peuvent faire une vraie différence.
La comparaison reste une méthode essentielle, mais encore faut-il comparer des biens réellement comparables.
À lire aussi : Estimation d’un bien par comparaison : les statistiques ne remplacent pas l’analyse rigoureuse de l’agent immobilier
Dans beaucoup de dossiers, chaque époux finit par arriver avec sa propre estimation. Parfois même plusieurs. Une agence annonce 285 000 euros. Une autre 310 000 euros. Une troisième 325 000 euros.
Ajouter des estimations ne règle pas forcément le problème. Il faut surtout comprendre comment chaque valeur a été obtenue : quelles ventes ont été retenues, à quelle date, dans quel état étaient les biens comparés et quels écarts ont été pris en compte. Une référence peut être exacte et pourtant ne pas être pertinente pour le bien étudié. Le chiffre final compte, mais la manière dont on y arrive compte encore plus.
L’agent immobilier connaît son marché. Il voit les biens qui se vendent, ceux qui restent trop longtemps en annonce, les attentes des acquéreurs et les écarts entre prix affichés et prix réellement acceptés.
Dans un divorce amiable où les deux parties sont d’accord sur la valeur, son avis peut parfaitement permettre d’avancer. La difficulté apparaît lorsque la valeur elle-même devient le sujet du désaccord. À ce moment-là, il peut être utile de sortir de la logique de mise en vente pour aller vers une analyse plus documentée : visite du bien, étude des références, explication des écarts et justification de la valeur retenue.
Une valeur doit pouvoir être comprise, expliquée et défendue sans en faire plus qu’elle ne dit.
À lire aussi : Estimation immobilière : comment être au plus juste ?
Reprenons notre exemple. Madame défendait 280 000 euros. Monsieur 320 000 euros. Après visite et analyse des ventes comparables, la valeur est finalement retenue à 300 000 euros. Le but n’était pas de couper l’écart en deux. Il fallait simplement pouvoir répondre à une question : pourquoi 300 000 euros ? Si les références, les écarts et l’état réel du bien permettent de l’expliquer, le chiffre devient beaucoup plus solide.
Dans un divorce, c’est souvent ce que l’on cherche avant tout : une base commune pour pouvoir avancer.
À lire aussi : Estimation immobilière : entre avis de valeur, responsabilité des agents et défi d’objectivité à l’ère du DPE
Repères juridiques
• Article 829 du Code civil : les biens sont estimés à leur valeur à la date de la jouissance divise, cette date devant être la plus proche possible du partage.
• Article 1476 du Code civil : le partage de la communauté est soumis, pour l’essentiel, aux règles applicables au partage successoral, notamment en matière de soultes.



Vous souhaitez consulter notre dernier magazine ou l'une de nos éditions précédentes ?
Consulter en ligne Abonnez-vous