Alors que l'offre de biens à vendre continue de progresser, la demande des acquéreurs marque nettement le pas. Prix presque stables, délais de diffusion qui s'allongent et pouvoir de négociation renforcé : le marché immobilier peine à retrouver une véritable dynamique. Que retenir du dernier Observatoire immobilier Bien’ici pour le troisième trimestre 2026 ? Décryptage des principaux indicateurs à connaître pour les professionnels de l'immobilier.
« Une politique du logement stable, lisible et efficace ». Voilà ce que Guillaume Martinaud, président du réseau Orpi, attend, entre autres, du prochain quinquennat. Nourri des contributions de plus de 16 000 citoyens, le réseau d’agences immobilières avance 4 propositions pour débloquer les projets, soutenir l’investissement et fluidifier les parcours résidentiels. Décryptage.
La remontée des taux de crédit immobilier s'accélère, tandis que la demande des ménages s'essouffle et que la production de prêts repart à la baisse. Avec un taux moyen déjà porté à 3,43 % à la mi-octobre, les perspectives s'assombrissent pour les marchés immobiliers. Alors, à quoi les professionnels de l'immobilier doivent-ils se préparer pour 2027 ? Soyez les plus informés sur votre secteur grâce aux principaux enseignements du dernier Tableau de bord de l'Observatoire Crédit Logement/CSA.
Alors que le volume des transactions immobilières progressent pour le cinquième trimestre consécutif selon le dernier l'Observatoire Interkab de La Boîte Immo, l’incertitude entourant le budget 2027 pèse déjà sur le marché. En effet, 79 % des agents immobiliers indépendants estiment qu’elle freine les décisions de leurs clients. Un attentisme qui s’ajoute aux difficultés de financement et à l’allongement des délais de vente.
Les banques relèvent leurs taux de crédit en octobre, tandis que le marché immobilier perd de son élan. Dans son nouvel édiTAUX, Bruno Rouleau analyse les tensions qui pèsent sur le financement et l’activité. Entre contraintes bancaires et soutiens publics jugés insuffisants, son diagnostic invite à la prudence pour début 2027.
Le Haut Conseil de stabilité financière (HCSF) ne change rien aux règles d’octroi des crédits immobiliers. Réuni le 15 septembre 2026 à Bercy, il confirme le maintien du plafond de 35 % de taux d’effort, de la durée maximale de 25 ans et de la marge de flexibilité de 20 % accordée aux banques. Une décision qui suscite de vives réactions chez plusieurs acteurs du secteur, alors que les conditions de financement continuent de se tendre. Pour les professionnels de l'immobilier, que faut-il en retenir ?
Après une relative stabilisation à des niveaux déjà historiquement bas, le marché du logement neuf replonge au deuxième trimestre 2026. Réservations, mises en vente et accession décrochent, tandis que les ventes en bloc s’effondrent. Pour Pascal Boulanger, président de la FPI, l’urgence est désormais manifeste.
Avec 13 candidats en moyenne par annonce au 1er semestre 2026, la tension locative se stabilise à l’échelle nationale, mais cache de fortes disparités territoriales. Selon le dernier baromètre Manda, le Sud continue de gagner en attractivité, tandis qu’en Île-de-France, les candidats élargissent leur recherche autour de Paris pour trouver le meilleur compromis entre budget, surface et cadre de vie.
Après plusieurs mois d’accalmie, les taux de crédit immobilier repartent à la hausse. En cette rentrée, la majorité des banques ont relevé leurs barèmes de 10 à 20 points de base, dans un contexte marqué par l’envolée de l’OAT 10 ans, les incertitudes budgétaires et le retour des tensions inflationnistes. Jusqu’où cette remontée peut-elle aller ? Bruno Rouleau décrypte les conditions de financement de ce mois de septembre et les signaux à surveiller pour la fin de l’année.
Le marché immobilier tient, mais ne redémarre toujours pas franchement. Lors de leur conférence de presse de rentrée, SeLoger et MeilleursAgents ont dressé le bilan d’une année 2026 marquée par le plafonnement de l’ancien, l’enlisement du neuf et des tensions locatives toujours aussi fortes. Transactions, prix, pouvoir d’achat, loyers : chiffres à l’appui, décryptage d’une reprise encore bien fragile.
Donation, prêt familial, avance sur héritage… Pour de nombreux primo-accédants, le chemin vers la propriété passe désormais aussi par la famille. Selon le 1er Observatoire Nestenn des trajectoires immobilières, plus d’un sur quatre bénéficie d’un soutien financier, pour une aide moyenne de 45 000 euros. Un coup de pouce loin d’être anodin : les acquéreurs aidés deviennent propriétaires près de dix ans plus tôt en moyenne.
Les prix immobiliers sont-ils encore trop élevés ? Bloquent-ils la reprise ? À l’heure de dresser le bilan de l’été, Orpi apporte sa réponse : pour le réseau, des prix encore trop élevés continuent bel et bien de gripper le marché. Zoom sur les principaux enseignements de la dernière note de conjoncture de l’enseigne.
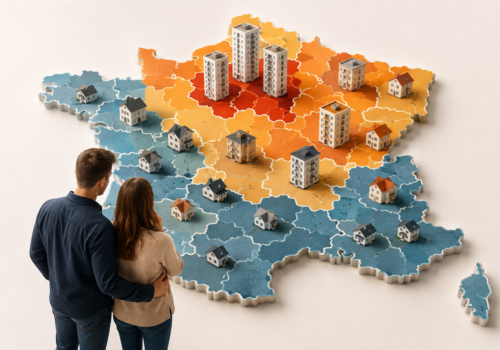
Les prix sont-ils vraiment responsables de la crise du logement ? Entre Paris et certaines communes de province, le prix au mètre carré peut varier de 1 à 6. Pourtant, acheter son logement n’est pas nécessairement plus facile dans les petites villes que dans les grandes agglomérations. Et ce, alors même que les conditions actuelles de crédit sont particulièrement favorables aux acquéreurs. L’analyse de Michel Mouillart.



Vous souhaitez consulter notre dernier magazine ou l'une de nos éditions précédentes ?
Consulter en ligne Abonnez-vous